
看专科,也能提前做保障?
看专科和做诊断检查,也值得纳入医疗费用规划。本文介绍相关保障的作用,以及转诊、自付额、健康申报和保障范围等注意事项。安心金融协助你梳理现有保单,结合预算,了解专科检查与后续治疗的保障安排。
医疗险年年涨,以后怎么办?
医疗险保费上涨可能与年龄、医疗成本、理赔经验及保障范围有关。面对续保压力,不宜只比较价格或仓促取消。通过检查核心保障、自付额、附加项目和长期预算,可以在医疗保障与可负担性之间建立更可持续的平衡。
没用过医疗险,涨价也有我的份?
没用过医疗险,续保也可能涨价,因为很多产品的定价还会考虑年龄、医疗成本及整体理赔情况。部分产品虽有低理赔优惠,也不代表最终保费不变。安心金融提醒你:先核对续保通知,再评估自付额、附加保障及预算;转保前,应确认既往症处理和新保单承保条件。
五年父母签证,先算清这笔账
申请五年父母探访签证前,应区分财务门槛与实际支出,并将申请、各年保险、日常生活、可能自费的医疗费用,以及中途出境与复查纳入预算。安心金融协助了解父母探访保险的保障与费用,让长期团聚计划更有准备。
看病除了账单,还有哪些成本?
看病的成本除了医疗账单,还可能包括等待、请假、收入变化及家庭照顾开支。本文结合新西兰生活场景,说明如何把这些需要纳入预算,并了解医疗保险与其他保障的作用和限制。安心金融协助您结合实际需要规划保障。
为什么有些保险不能理赔?
为什么有些保险不能理赔?本文以新西兰医疗险为例,解释保障范围、除外责任、等待期、投保资料及治疗要求如何影响理赔,并区分拒赔、部分赔付和等待补件,介绍不认同决定时的复核与投诉途径。
公费药多了,还需医疗险?
新西兰不断扩大部分药物的公费资助范围,但公费药物增加并不意味着所有医疗需求都已获得保障。药物资助条件、专科诊疗等待、诊断检查及手术费用,仍然是医疗规划的重要因素。本文分析新西兰公费医疗与私人医疗保险之间的关系,帮助读者了解不同保障的作用,以及如何合理评估现有医疗保险的保障范围。
医疗险转保,既往症还能保吗?
医疗险保费上涨后,更换公司不代表既往症保障会自动延续。原保单期间出现的疾病或症状,可能影响新公司的承保决定。本文说明转保前需要确认的承保条款、等待期与保障衔接,以及通过调整原保单管理预算时应考虑的事项。
新移民保险:理清保障需求
刚到新西兰,如何理解公共医疗、ACC与私人保险的区别?本文整理新移民常见保险问题,涵盖海外保单适用性、既往病史、等待期及保障优先顺序。安心金融邀请你从现有保障、实际责任和预算出发,理性考虑保险需求。
医疗保险能支持海外治疗吗?
你的新西兰医疗保险,是否提供海外治疗选项?本文介绍安排海外就医前值得核对的事项,包括适用情形、医院认可、专科建议、事前批准、报销标准及自付费用。安心金融协助你了解相关保单条款,让治疗安排更有依据。实际保障以适用条款及保险公司审批为准。
回国一年,医疗险怎么处理?
回国住一年,新西兰医疗保险是否取消,需要结合返新计划、健康状况和保单条款判断。本文说明保留、暂停及取消的区别,提醒重新投保可能改变承保条件、暂停期间通常没有保障,并介绍出发前应确认的恢复规则和回国医疗安排。安心金融协助您理性评估现有保障。
建筑与技术工种:健康保障六重点
建筑工人、装修工、电工和水工的健康保障,应同时考虑治疗、康复与停工后的现金流。本文介绍ACC的适用边界、专科与检查条件、康复限额、收入保障及职业告知重点,帮助在新西兰工作的技术工种人士梳理需求。安心金融可协助比较条款,具体保障以保单及核保结果为准。
自雇人士,为何要关注看病等待?
自雇人士的收入往往与本人工作能力紧密相关。等待检查或治疗期间,工作量可能减少,而家庭与经营支出仍在继续。本文介绍新西兰就医流程、医疗保险的作用与限制,以及医疗费用、收入保障和现金储备如何分别规划,帮助读者更实际地评估保障需求。
教练类职业医疗保险怎么选
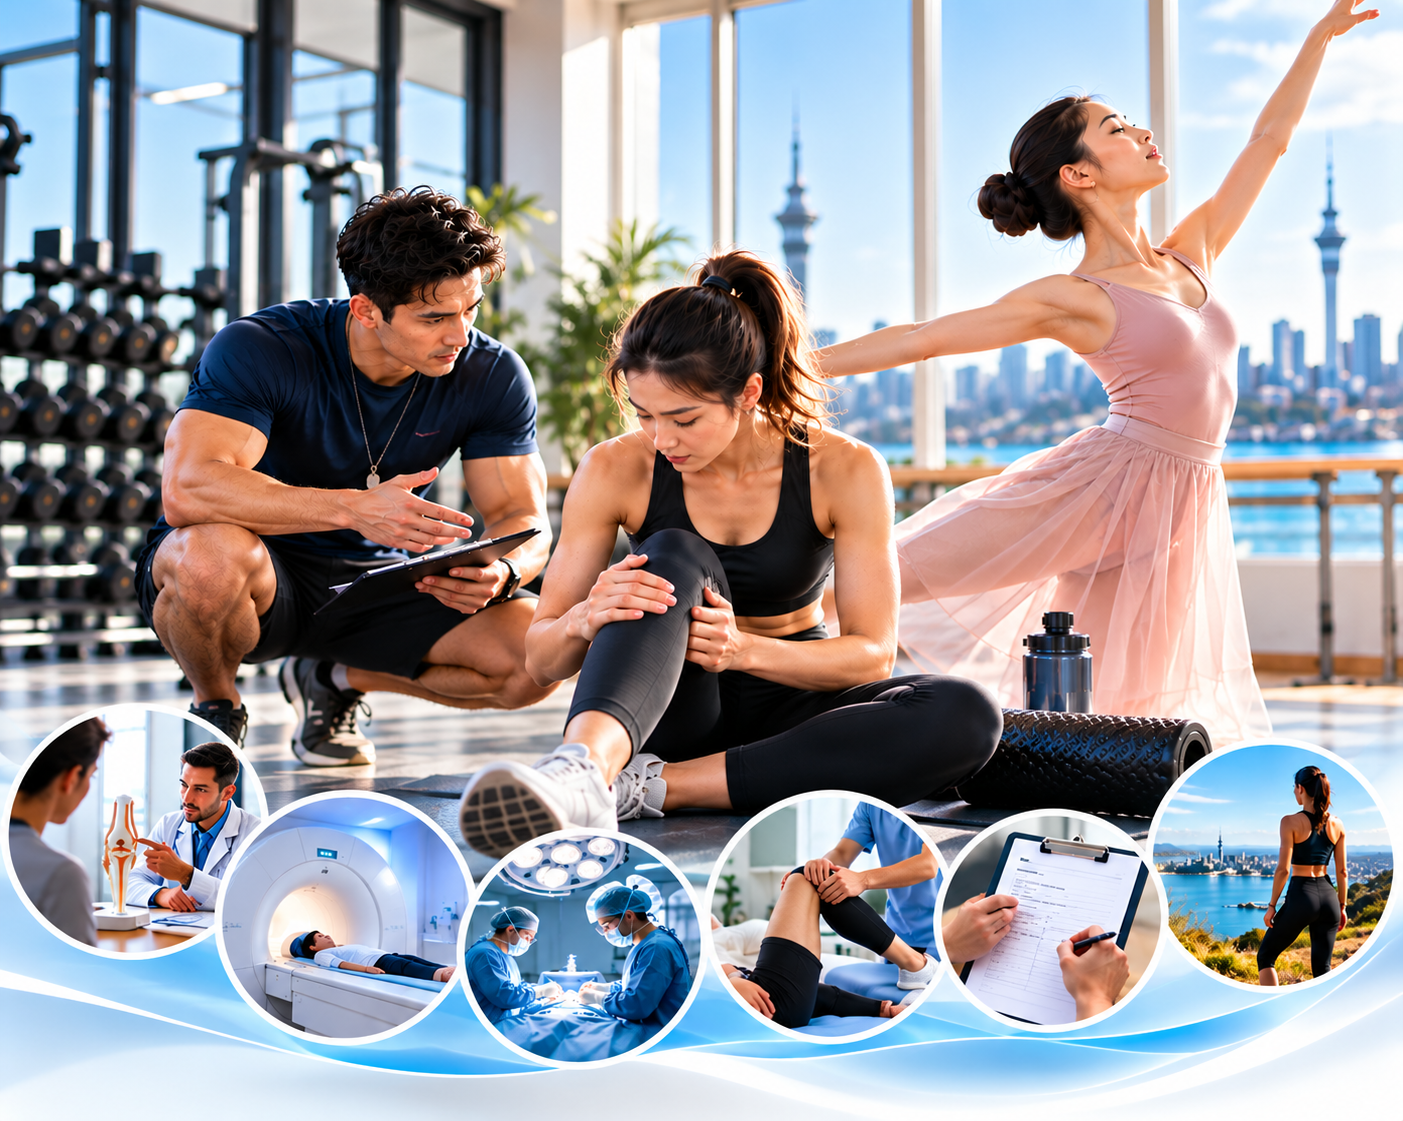
运动教练、健身教练和舞蹈老师长期依赖身体工作,在考虑医疗保险时,可以特别关注专科咨询、MRI等诊断检查、私人手术、Physio及其他康复治疗。同时还需要了解ACC与医疗保险的区别,以及既往症、等待期和自付额对保障的影响。安心金融帮助客户更清楚地了解不同医疗保险产品及承保条件。
父母在新西兰看急诊要花多少钱?
父母来新西兰探亲,公立医院急诊并不一定免费。本文结合官方收费实例,介绍影响医疗账单的因素、公费医疗资格与ACC的保障边界,并整理既往病史、自付额、医疗限额及紧急援助等保险核对重点。安心金融提醒您,将医疗预算与保障准备一并纳入探亲计划。
医疗保险里的除外责任是什么?
医疗保险中的除外责任,是保险合同明确不承保的疾病、医疗状况、治疗或费用。本文说明保单通用除外与个人核保除外的区别,并比较除外责任、既往症、等待期和自付额,帮助读者正确理解保单附表及核保决定。

新西兰医疗保险如何理赔?
新西兰医疗保险理赔通常包括确认保障、取得转诊信、准备专科报告与费用报价、申请预先批准、处理ACC、完成治疗及提交发票。本文介绍完整理赔流程、自付额与共同支付的影响,以及理赔被拒后的处理方法。

等待期结束≠一定能赔
医疗险等待期结束,只代表相关时间条件可能已经满足,并不意味着所有疾病和治疗都能自动理赔。既往症、特别除外、保障范围、医疗必要性、转诊及预先批准要求、自付额和福利限额,都可能影响理赔结果。安排手术或高额检查前,应核对个人保单并取得书面确认。

医疗保险与重疾保险有什么区别?
医疗保险主要帮助支付符合保单条件的专科、检查、手术和住院治疗费用;重疾保险则通常在被保险人达到保单规定的重大疾病定义后,一次性支付现金,用于应对收入下降、房贷及家庭开支。两者功能不同,并不完全互相替代。选择时应结合收入、负债、储蓄、家庭责任和现有保障综合评估,同时仔细了解疾病定义、等待期、除外责任及理赔条件。